Le compte financier unique, ou CFU, est la grande nouveauté financière des collectivités en 2026. Il remplace deux documents que les secrétaires de mairie connaissent par cœur : le compte administratif, établi par le maire, et le compte de gestion, établi par le comptable public. Les comptes de l’exercice 2026 sont les premiers à devoir être présentés sous cette forme, avec un vote au plus tard le 30 juin 2027. Voici ce qui change et comment s’y préparer, en 7 étapes.
Qu’est-ce que le compte financier unique ?
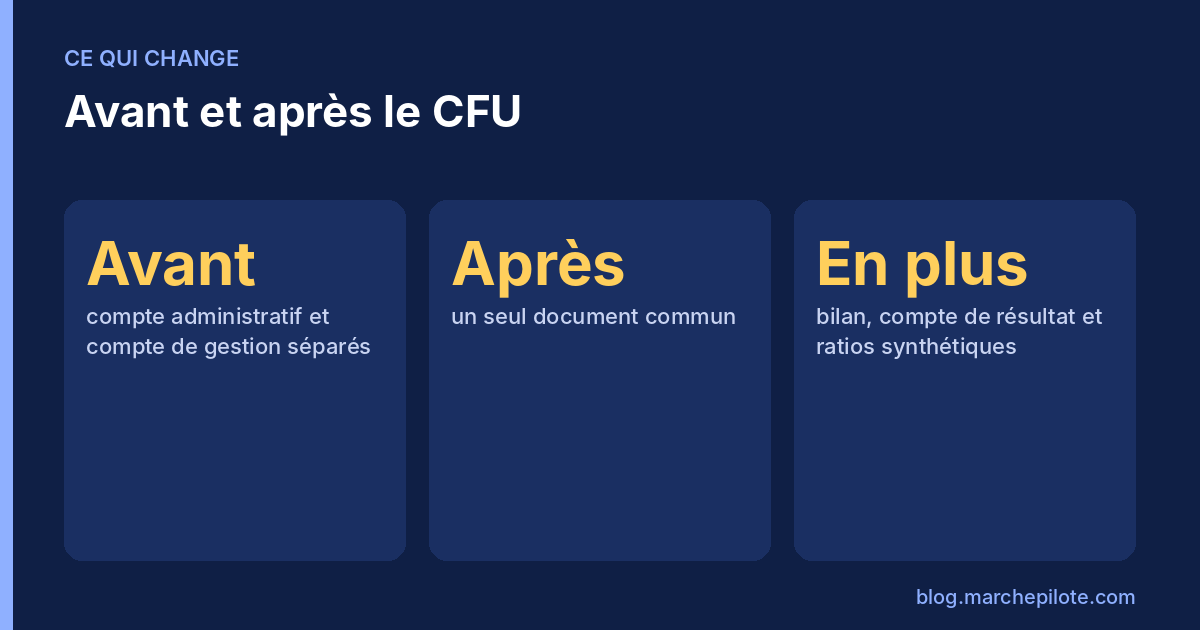
Le compte financier unique est un document budgétaire et comptable unique, commun à l’ordonnateur et au comptable public. Il réunit dans un même document :
- les données d’exécution budgétaire, jusqu’ici présentées dans le compte administratif ;
- les informations patrimoniales et comptables, jusqu’ici présentées dans le compte de gestion ;
- de nouvelles données de synthèse : bilan et compte de résultat synthétiques, ratios, rappel des taux d’imposition.
L’objectif est triple : simplifier, en supprimant un doublon ; améliorer la lisibilité des comptes pour les élus et les citoyens ; fiabiliser les données, grâce à des contrôles automatiques de cohérence entre les chiffres de la commune et ceux de la direction générale des finances publiques.
Une réforme engagée de longue date
Ce nouveau compte a d’abord été expérimenté par des collectivités volontaires, à partir des comptes 2021. Sa généralisation a été prévue par l’article 205 de la loi de finances pour 2024, puis organisée par une ordonnance du 13 juin 2025 et un décret du 30 décembre 2025. Le site collectivites-locales.gouv.fr présente le dispositif complet.
Qui est concerné par le compte financier unique ?
Toutes les collectivités territoriales et leurs groupements sont concernés à compter des comptes 2026 : communes, intercommunalités, départements, régions, ainsi que leurs établissements publics administratifs. Il y a un document pour le budget principal et un pour chaque budget annexe. Les services publics industriels et commerciaux qui restent en nomenclature M4 suivent des règles adaptées.
Pour une petite commune, cela signifie que le prochain vote des comptes, au printemps 2027, se fera sur ce nouveau document et non plus sur un compte administratif.
Et les communes nouvelles ou les syndicats ?
Les communes nouvelles, les syndicats intercommunaux et les établissements publics locaux comme les centres communaux d’action sociale sont concernés selon les mêmes principes, dès lors qu’ils appliquent la M57. Les CCAS rattachés à une petite commune peuvent avoir des modalités particulières : vérifiez leur situation avec le comptable public, car ils sont souvent oubliés dans la préparation.
Ce qui change concrètement pour une commune
| Avant | Avec le compte financier unique |
|---|---|
| Compte administratif établi par le maire | Document unique commun au maire et au comptable |
| Compte de gestion établi par le comptable | Intégré au document unique |
| Deux votes ou délibérations distincts | Un seul vote |
| Rapprochement manuel des deux documents | Contrôles automatiques de cohérence |
| Peu d’informations patrimoniales | Bilan et compte de résultat synthétiques |
La notion même de compte administratif disparaît du Code général des collectivités territoriales pour les collectivités en M57. Le vocabulaire des délibérations et des documents doit donc évoluer.
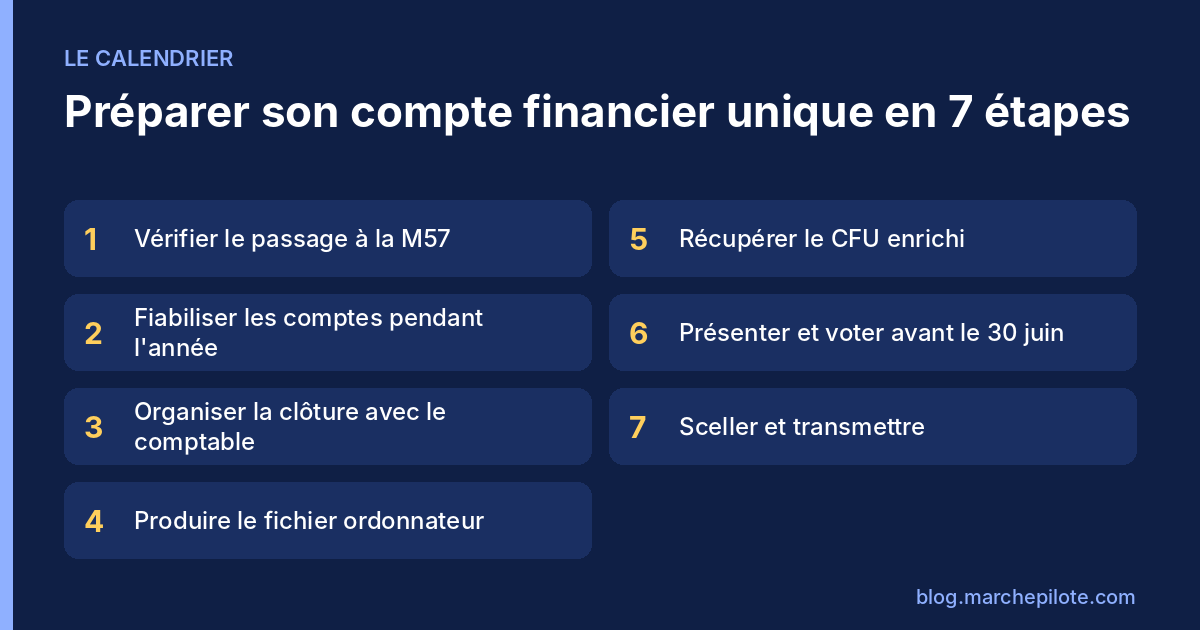
Étape 1 : vérifier le passage à la M57
Le compte financier unique suppose l’application de la nomenclature budgétaire et comptable M57, développée ou abrégée selon la taille de la collectivité. C’est le prérequis numéro un. Si votre commune n’est pas encore passée en M57, rapprochez-vous immédiatement de votre comptable public. Notre guide de la nomenclature M57 récapitule les étapes du passage.
Étape 2 : fiabiliser les comptes pendant l’année
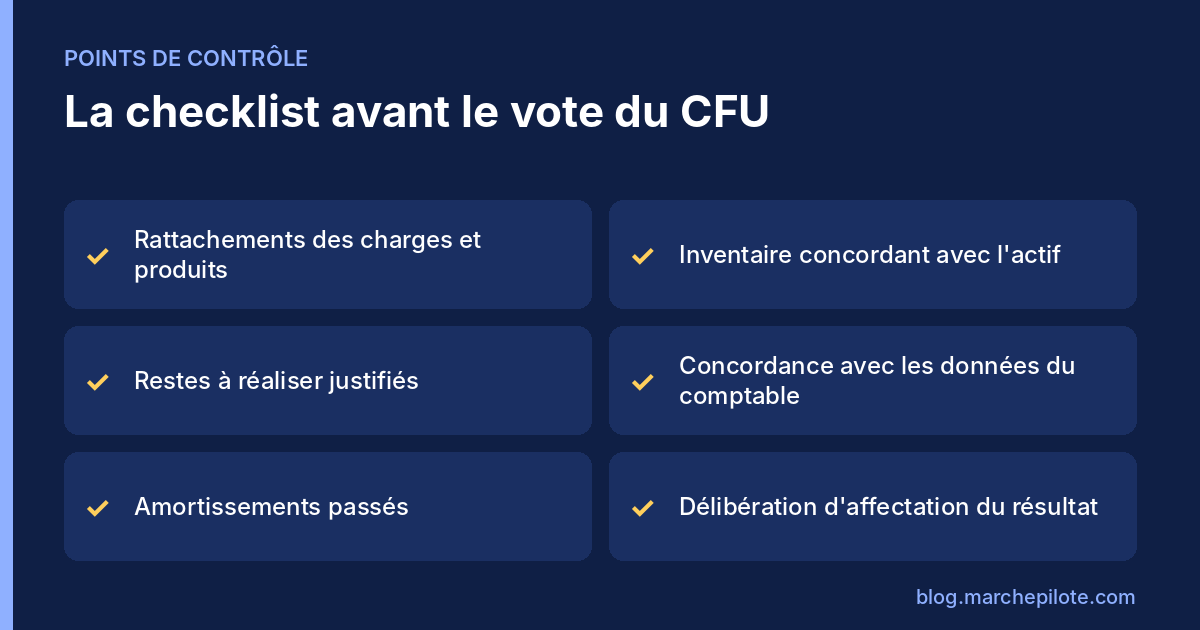
Un bon compte financier unique se prépare toute l’année, pas en mai. Les points de vigilance habituels prennent encore plus d’importance, car le document est plus complet et plus visible :
- les rattachements de charges et de produits à l’exercice ;
- les restes à réaliser, qui doivent être justifiés par des engagements juridiques ;
- les amortissements, à passer selon la délibération de la commune ;
- l’inventaire, qui doit concorder avec l’état de l’actif tenu par le comptable ;
- les provisions pour risques, par exemple en cas de contentieux.
Ce travail de fond améliore aussi la qualité des comptes et facilite les relations avec la trésorerie.
Étape 3 : organiser la clôture avec le comptable public
Le compte financier unique est un document commun : son calendrier doit être construit avec le comptable public dès l’automne. Fixez ensemble :
- la date de fin des mandatements et des titres de l’exercice ;
- la date de transmission des écritures de fin d’année ;
- la date à laquelle le comptable intégrera ses données ;
- la date du conseil municipal de vote.
Un calendrier partagé évite les mauvaises surprises au printemps.
Étape 4 : produire le fichier de l’ordonnateur
Techniquement, la commune produit un premier fichier au format XML, non scellé, à partir de son logiciel financier. Ce fichier est transmis à l’application de la DGFiP, où le comptable public complète les données qui relèvent de sa responsabilité. La réforme suppose donc une dématérialisation complète des documents budgétaires, compatible avec les outils de l’État.
Vérifiez avec votre éditeur de logiciel que votre version est prête pour le compte financier unique. Les éditeurs ont publié des mises à jour, mais il faut souvent les installer et paramétrer.
Étape 5 : récupérer le CFU enrichi
Une fois les données du comptable intégrées, la commune récupère le compte financier unique complet. C’est le moment de le relire attentivement :
- concordance des résultats avec vos propres chiffres ;
- cohérence des restes à réaliser ;
- lecture des annexes et des ratios ;
- vérification des données patrimoniales.
En cas d’écart, échangez avec le comptable avant la présentation au conseil municipal.
Étape 6 : présenter et voter avant le 30 juin
Le compte financier unique doit être voté par l’assemblée délibérante au plus tard le 30 juin de l’année qui suit l’exercice. Pour les comptes 2026, la date limite est donc le 30 juin 2027.
La présentation aux élus mérite d’être repensée. Le document offre une vision plus complète de la situation financière : profitez-en pour présenter une synthèse claire, avec quelques indicateurs clés, plutôt qu’une lecture ligne à ligne. Comme pour le compte administratif, le maire ne prend pas part au vote du document qui retrace sa gestion.
L’affectation du résultat
Ce vote s’accompagne, comme auparavant, de la délibération d’affectation du résultat de l’exercice, qui alimente le budget de l’année en cours.
Étape 7 : sceller et transmettre
Après le vote, le document est scellé dans l’outil prévu à cet effet, puis transmis par voie dématérialisée à la préfecture, au titre du contrôle budgétaire, et au comptable public. Vérifiez les accusés de réception.
Compte financier unique et commande publique : quel lien ?
Le document retrace l’exécution des marchés de la commune : mandatements, avances, retenues de garantie, immobilisations. Un suivi rigoureux des marchés tout au long de l’année facilite donc la clôture :
- l’avance en marché public et son remboursement doivent être correctement suivis ;
- la retenue de garantie doit être restituée ou maintenue à bon escient ;
- les délais de paiement dépassés génèrent des intérêts moratoires qui apparaîtront dans les comptes ;
- les travaux achevés doivent être intégrés à l’actif.
Les communes qui suivent leurs marchés dans un outil dédié retrouvent plus facilement ces informations au moment de la clôture.
Des fournisseurs locaux mieux payés
Un suivi financier fiable profite aussi aux entreprises locales : des paiements dans les délais et des marchés bien gérés attirent davantage de candidats aux consultations suivantes. Côté entreprises, la plateforme MatchMarché aide les TPE et PME à repérer les marchés des collectivités et à y répondre, ce qui élargit la concurrence au bénéfice des communes.
Comment présenter le compte financier unique aux élus ?
Le premier vote d’un compte financier unique est une bonne occasion de moderniser la présentation des comptes au conseil municipal. Quelques conseils simples :
- commencer par l’essentiel : résultat de fonctionnement, résultat d’investissement, capacité d’autofinancement, encours de la dette ;
- expliquer ce qui change : un seul document, des données patrimoniales nouvelles, des ratios comparables d’une année sur l’autre ;
- montrer l’évolution sur trois à cinq ans, plutôt qu’une seule année ;
- relier les chiffres aux projets : les investissements réalisés, les marchés lancés, les subventions perçues ;
- préparer les questions sur les écarts entre prévisions et réalisations.
Une note de synthèse de deux ou trois pages, envoyée avec la convocation, facilite les échanges et la compréhension par les élus, notamment les nouveaux conseillers élus en 2026.
Les nouvelles données patrimoniales
Le bilan synthétique présente ce que possède la commune (immobilisations, créances, trésorerie) et ce qu’elle doit (dettes, provisions). Le compte de résultat synthétique résume les charges et les produits de l’exercice. Ces informations, jusqu’ici peu visibles, donnent une image plus fidèle de la situation financière. Elles supposent un inventaire tenu à jour : chaque équipement acheté ou chaque bâtiment rénové doit être correctement enregistré.
Les questions à poser à votre éditeur de logiciel
Le passage au compte financier unique repose largement sur votre logiciel de gestion financière. Avant la fin de l’année, posez-lui ces questions :
- La version installée permet-elle de produire le fichier attendu pour le compte financier unique ?
- Quels paramétrages faut-il faire, et qui les fait ?
- Une formation ou un support est-il prévu pour la première clôture ?
- Comment se passent l’import des données du comptable et le scellement ?
- Quel est le calendrier de livraison des mises à jour ?
Notez les réponses et transmettez-les à votre comptable public pour caler le calendrier commun.
Le calendrier type d’une petite commune
| Période | Action |
|---|---|
| Automne 2026 | calendrier de clôture avec le comptable, mise à jour du logiciel |
| Décembre 2026 | rattachements, restes à réaliser, derniers mandats |
| Janvier 2027 | fin de la journée complémentaire, écritures de clôture |
| Mars à avril 2027 | production du fichier, intégration des données du comptable |
| Mai à juin 2027 | relecture, présentation et vote avant le 30 juin |
| Après le vote | scellement et transmission |
Ce calendrier est indicatif : adaptez-le avec votre trésorerie, et tenez compte du vote du budget primitif, qui intervient souvent dans la même période.
Les erreurs à éviter
- Ne pas être passé en M57, prérequis de la réforme.
- Attendre le printemps pour préparer la clôture.
- Négliger l’inventaire, qui doit concorder avec l’actif du comptable.
- Oublier la mise à jour du logiciel financier.
- Garder l’ancien vocabulaire de compte administratif dans les délibérations.
- Dépasser la date du 30 juin.
Le rôle du secrétaire de mairie
Dans les petites communes, c’est souvent le secrétaire général de mairie qui porte la préparation du compte financier unique. C’est une charge supplémentaire au printemps, mais aussi l’occasion de remettre à plat les procédures financières : suivi des engagements, des marchés, de l’inventaire. Les guides de la DGFiP, de l’association des maires de votre département ou de votre centre de gestion peuvent l’accompagner. Les maisons des communes et les associations départementales de maires publient aussi des notes pratiques sur le sujet.
En résumé : le compte financier unique en 5 points
- Le compte financier unique remplace le compte administratif et le compte de gestion à partir des comptes 2026.
- Il réunit données budgétaires, données patrimoniales et ratios dans un document commun au maire et au comptable.
- La M57 et la dématérialisation des documents budgétaires sont des prérequis.
- Le document doit être voté au plus tard le 30 juin de l’année suivante, soit le 30 juin 2027 pour les comptes 2026.
- Il se prépare toute l’année, avec un calendrier partagé avec le comptable public.
FAQ sur le compte financier unique
Le compte administratif existe-t-il encore ?
Non, pour les collectivités en M57 à partir des comptes 2026. Il est remplacé, avec le compte de gestion, par le compte financier unique.
Le maire prend-il part au vote ?
Comme pour le compte administratif, le maire présente le document mais ne prend pas part au vote de la délibération qui porte sur sa gestion.
Faut-il un compte unique pour chaque budget annexe ?
Oui. Un document est établi pour le budget principal et pour chaque budget annexe.
Que se passe-t-il si le CFU n’est pas voté avant le 30 juin ?
Le préfet peut saisir la chambre régionale des comptes, comme c’était le cas pour le compte administratif. Il faut donc anticiper le calendrier.
La réforme change-t-elle les règles de la commande publique ?
Non. Les règles de passation des marchés ne changent pas. Mais un bon suivi de l’exécution des marchés facilite grandement la préparation du CFU.
Sources
- Le compte financier unique (collectivites-locales.gouv.fr)
- Généralisation du compte financier unique en 2026 (Maison des communes de Vendée)
- Code général des collectivités territoriales (Légifrance)
Article à jour au 4 novembre 2026.
Le suivi des marchés tout au long de l’année facilite la clôture des comptes. MarchéPilote aide les communes à piloter leurs consultations et leurs contrats en un seul endroit. Découvrez MarchéPilote.
Comments are closed