L’affacturage permet à une entreprise de financer sa trésorerie en cédant les factures qu’elle détient sur ses clients à un organisme spécialisé, qui lui verse immédiatement tout ou partie de leur montant. Les entreprises titulaires de marchés publics y recourent fréquemment, notamment les PME qui doivent avancer des frais importants. Pour la commune, cela implique quelques formalités : délivrer un document, informer le comptable public et payer le bon créancier. Voici comment faire, en 6 étapes.
Qu’est-ce que l’affacturage d’un marché public ?
Le Code de la commande publique permet au titulaire d’un marché de céder ou de nantir les créances qu’il détient sur l’acheteur, au profit d’un établissement de crédit ou d’un autre cessionnaire (article L2191-8). L’affacturage est une forme de cession de créances : l’entreprise transfère ses droits à paiement à un organisme d’affacturage, appelé factor, qui se fait payer directement par l’acheteur.
D’autres techniques existent, comme la cession Dailly à une banque ou le nantissement, qui sert de garantie à un crédit. Pour la commune, les formalités sont proches : l’essentiel est de savoir à qui payer.
Pourquoi les entreprises y recourent
Un marché public impose souvent à l’entreprise d’engager des dépenses avant d’être payée : matériaux, salaires, sous-traitants. Même si la commune paie dans le délai de 30 jours, l’entreprise peut avoir besoin de trésorerie plus tôt. La cession de ses créances lui permet d’obtenir des fonds rapidement, en s’appuyant sur la solidité d’un client public. L’affacturage est un outil légitime et courant, que la commune n’a pas à apprécier.
Étape 1 : l’entreprise informe la commune
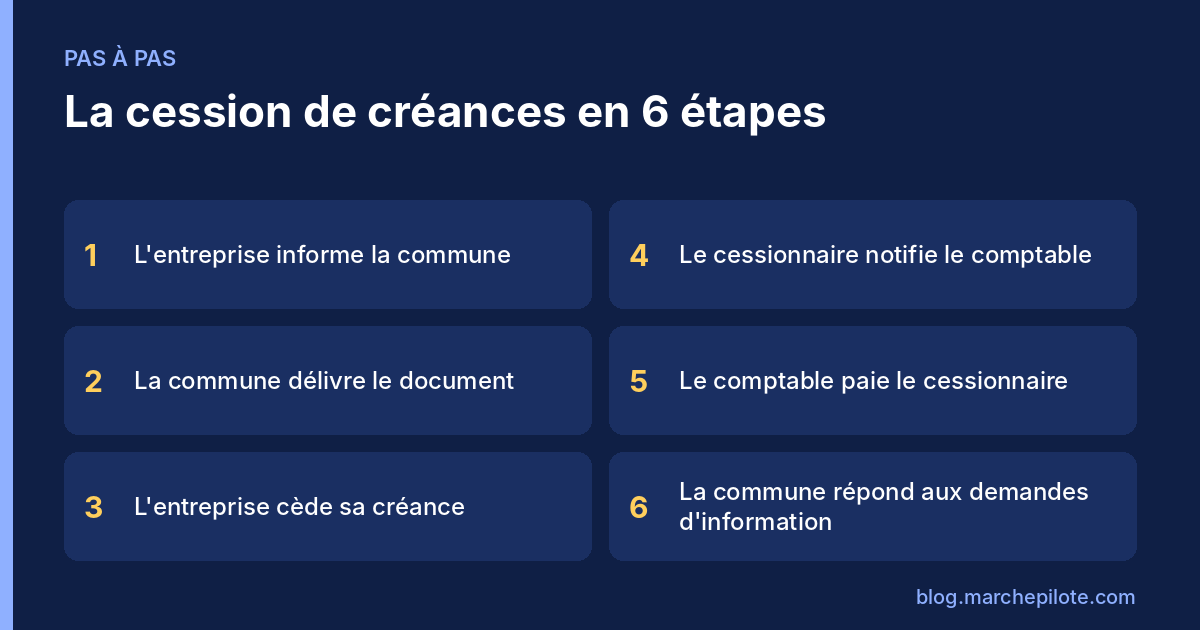
Le titulaire qui souhaite céder ses créances en informe l’acheteur et lui demande le document qui permettra de réaliser l’opération. La demande peut intervenir à tout moment, y compris dès la notification du marché.
Étape 2 : la commune délivre le document
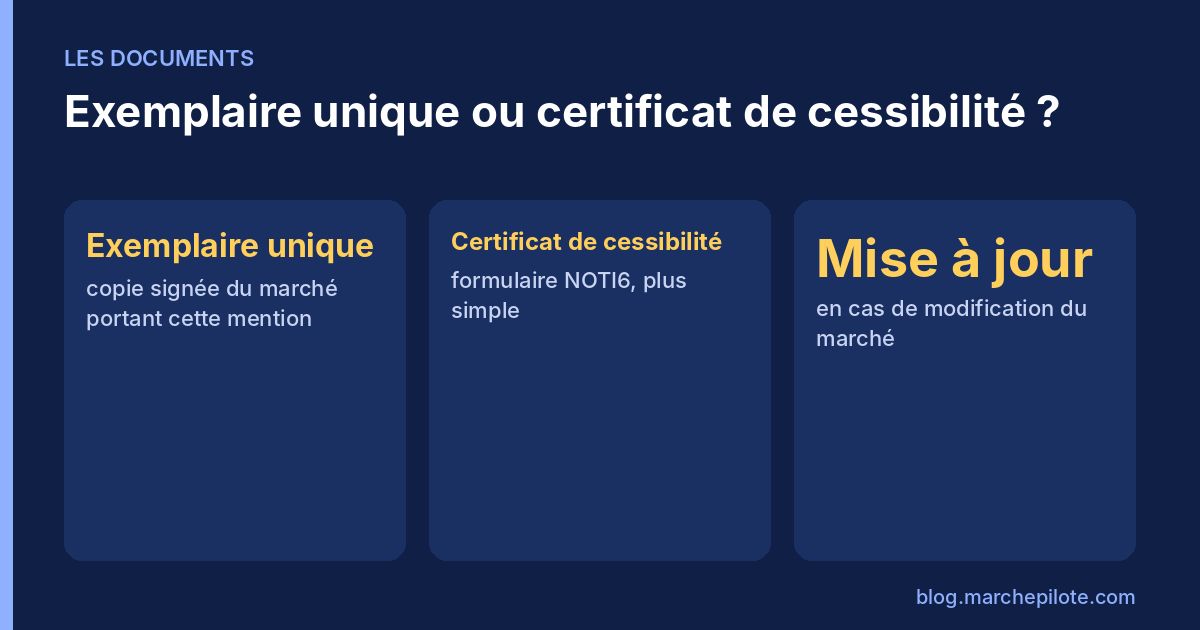
La commune remet au titulaire, au choix (article R2191-46) :
- une copie de l’original du marché, signée et revêtue de la mention « exemplaire unique », destinée à être remise au cessionnaire ;
- ou un certificat de cessibilité, établi selon le modèle fixé par arrêté, souvent appelé formulaire NOTI6.
Le certificat de cessibilité est en général plus simple : il récapitule les informations utiles sur le marché, son montant, les conditions de paiement et le comptable assignataire, sans copier l’ensemble du contrat. Il peut être établi à l’initiative de la commune ou à la demande du titulaire.
Un document par comptable
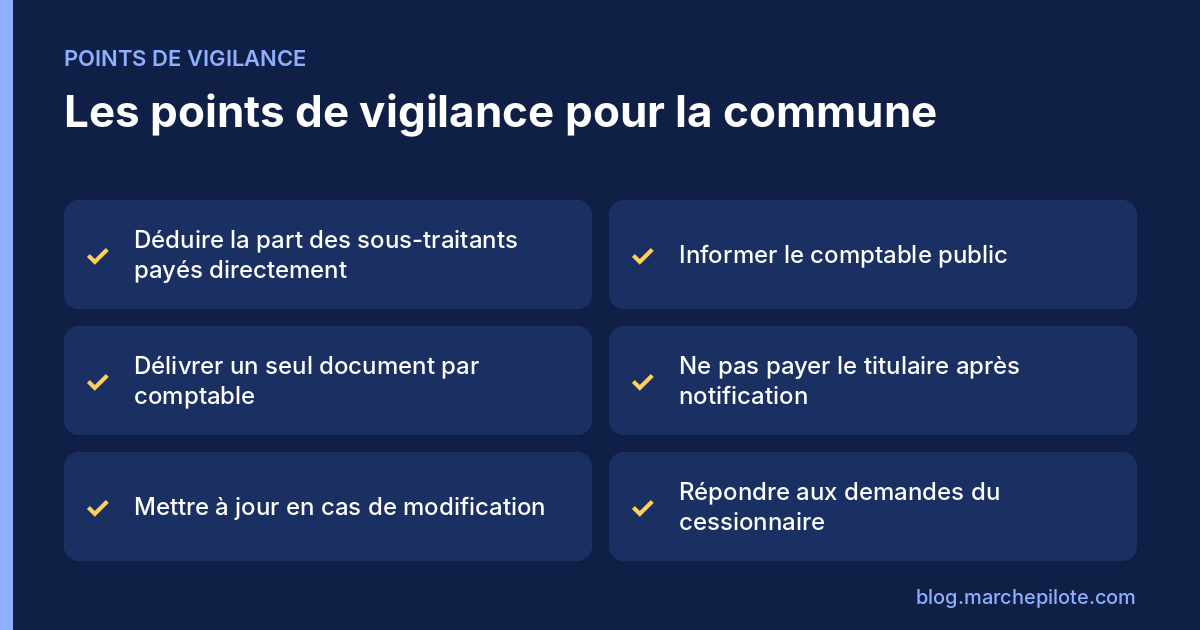
Un seul document est délivré par comptable assignataire. Il ne faut pas remettre plusieurs exemplaires uniques ou certificats pour un même marché, sous peine de permettre plusieurs cessions de la même créance.
Le montant cessible
Le montant que le titulaire peut céder est celui du marché, diminué de la part des prestations sous-traitées et payées directement aux sous-traitants (article R2191-45). Le document doit en tenir compte. Notre guide de la sous-traitance en marché public rappelle les règles du paiement direct.
Étape 3 : l’entreprise cède sa créance
L’opération d’affacturage se fait entre l’entreprise et l’organisme financier, sans intervention de la commune. L’entreprise remet à son cessionnaire l’exemplaire unique ou le certificat de cessibilité.
Étape 4 : le cessionnaire notifie le comptable
Pour que la cession soit opposable, le cessionnaire la notifie ou la signifie au comptable assignataire, c’est-à-dire au comptable public chargé des paiements de la commune. Pour une cession régie par le Code monétaire et financier, comme la cession Dailly, une simple notification au comptable suffit, dans la forme prévue par ce code.
À partir de cette notification, le comptable paie le cessionnaire, et non plus l’entreprise, pour la part de créance cédée.
Étape 5 : le comptable paie le cessionnaire
Le cessionnaire encaisse seul la part de créance qui lui a été cédée (article R2191-56). Il remet au comptable l’exemplaire unique ou le certificat comme pièce justificative.
Côté commune, rien ne change dans le circuit habituel : le service fait est constaté, la dépense est mandatée et le comptable paie, simplement à un autre bénéficiaire. L’important est de ne pas payer directement le titulaire une fois la cession notifiée, faute de quoi la commune pourrait devoir payer deux fois.
Les délais de paiement restent les mêmes
La cession ne modifie pas les délais de paiement : 30 jours pour une commune. En cas de retard, les intérêts moratoires sont dus au créancier. Notre guide du délai de paiement détaille ces règles, et celui de l’acompte en marché public le rythme des paiements.
Étape 6 : répondre aux demandes d’information
Le cessionnaire n’intervient pas dans l’exécution du marché. Mais il peut demander à la commune des informations utiles à la gestion de sa créance (articles R2191-59 et suivants) :
- un état sommaire des prestations réalisées, avec une évaluation qui n’engage pas la commune ;
- le décompte des droits du titulaire ;
- un état des avances et des acomptes versés ;
- l’information sur les modifications du marché qui affectent la créance cédée, sur demande justifiant de sa qualité.
Répondez rapidement et avec précision : ces informations conditionnent le financement de l’entreprise.
Comment remplir le certificat de cessibilité ?
Le formulaire NOTI6 se présente comme une fiche récapitulative. Pour le remplir sans erreur, rassemblez à l’avance :
- l’identification de la commune et de la personne habilitée à signer ;
- l’identification du titulaire, et de chaque membre en cas de groupement ;
- l’objet du marché, sa référence et sa date de notification ;
- le montant du marché, ou pour un accord-cadre le montant maximum ou la valeur estimée, avec la part des sous-traitants payés directement ;
- les conditions de paiement : avance, acomptes, retenue de garantie, délai ;
- le comptable assignataire, chargé des paiements de la commune.
Conservez une copie du certificat dans le dossier du marché, avec la date à laquelle il a été remis. En cas de nouvelle demande pour le même marché, vous saurez immédiatement qu’un document a déjà été délivré.
Le rôle du secrétaire de mairie
Dans une petite commune, c’est souvent le secrétaire de mairie qui reçoit la demande, prépare le certificat et le fait signer par le maire. Il informe ensuite le comptable public, pour que la notification du cessionnaire soit traitée sans retard. Une fiche de procédure interne, avec le modèle à compléter, fait gagner du temps lorsque la situation se présente.
Affacturage et paiement direct des sous-traitants : bien articuler les deux
La situation la plus délicate est celle d’un marché avec plusieurs sous-traitants payés directement et un titulaire qui recourt à l’affacturage. Le principe est simple : chaque sous-traitant accepté est payé directement pour sa part, et seule la part restante du titulaire peut faire l’objet de la cession de créances. À chaque paiement, la commune répartit donc les sommes entre les sous-traitants et le cessionnaire, selon les décomptes. Un tableau de suivi par marché, actualisé à chaque acompte, évite les erreurs et les doubles paiements.
Les oppositions
Il arrive qu’un créancier de l’entreprise forme une opposition auprès du comptable public, par exemple dans le cadre d’une saisie. Le comptable communique, sur demande, l’état des oppositions reçues. Les règles de priorité entre ces créanciers relèvent du comptable : la commune transmet les informations dont elle dispose et suit ses instructions.
Que faire en cas de modification du marché ?
Lorsque le marché est modifié, par exemple par un avenant qui augmente son montant, la commune complète ou rectifie l’exemplaire unique ou le certificat de cessibilité, le signe et le restitue au titulaire. Cela permet au cessionnaire de connaître le montant exact de la créance. Notre guide de l’avenant en marché public précise les cas de modification.
Le cas des groupements et des sous-traitants
Dans un groupement, des règles particulières s’appliquent selon que le groupement est conjoint ou solidaire : chaque membre peut céder la part qui lui revient. Les sous-traitants payés directement peuvent, eux aussi, céder ou nantir leur créance, à hauteur des sommes qui leur sont payées directement. La commune leur remet alors une copie du marché ou un certificat de cessibilité adapté.
Et l’affacturage inversé ?
L’affacturage inversé est une variante où c’est l’acheteur qui propose à ses fournisseurs un dispositif de paiement anticipé de leurs factures, organisé avec un organisme financier. Il est surtout développé dans le secteur privé et chez quelques grands acheteurs publics. Pour une commune, le levier le plus simple pour soutenir la trésorerie des entreprises reste de payer vite et de prévoir des avances. Notre guide de l’avance en marché public rappelle les taux applicables aux PME.
Pourquoi c’est aussi l’intérêt de la commune
Faciliter le financement des entreprises, c’est élargir la concurrence. Une PME qui sait qu’elle pourra mobiliser ses créances sur la commune hésitera moins à répondre à un marché important, et pourra proposer un prix plus serré, sans y intégrer le coût d’un découvert bancaire. Délivrer rapidement les documents demandés, payer dans les délais et répondre aux questions des organismes financiers fait partie d’une politique d’achat favorable aux entreprises locales. Les communes qui le font attirent davantage de candidats lors de leurs consultations suivantes.
Un exemple concret
Une PME de menuiserie remporte un marché de 140 000 € HT pour le remplacement des fenêtres de l’école. Une partie du marché, 20 000 € HT, est sous-traitée à un vitrier payé directement. Pour financer l’achat des menuiseries, la PME demande un certificat de cessibilité. La secrétaire générale établit le formulaire NOTI6 pour un montant cessible tenant compte de la part du sous-traitant, le signe et le remet à l’entreprise. La société d’affacturage notifie la cession au comptable public. À chaque acompte, la commune constate le service fait et mandate ; le comptable paie directement le factor. Le vitrier continue d’être payé directement.
Les erreurs à éviter
- Délivrer plusieurs documents pour un même marché et un même comptable.
- Oublier de déduire la part des sous-traitants payés directement.
- Payer le titulaire après la notification de la cession.
- Ne pas mettre à jour le document après une modification du marché.
- Tarder à répondre aux demandes d’information du cessionnaire.
- Considérer l’affacturage comme un signe de faiblesse de l’entreprise : c’est un outil de gestion courant.
Côté entreprises : financer sa trésorerie
Pour les TPE et PME titulaires de marchés publics, l’affacturage et la cession de créances sont des outils utiles, à côté de l’avance et des acomptes. Les entreprises qui découvrent la commande publique trouveront des guides pratiques sur le blog de MatchMarché, comme celui de la garantie à première demande ou celui de Chorus Pro.
En résumé : l’affacturage en 6 points
- Le titulaire d’un marché peut céder ou nantir ses créances sur la commune, notamment par affacturage.
- La commune délivre un exemplaire unique du marché ou un certificat de cessibilité, le formulaire NOTI6.
- Un seul document est délivré par comptable assignataire, pour un montant hors part des sous-traitants payés directement.
- Le cessionnaire notifie la cession au comptable, qui le paie ensuite directement.
- La commune met à jour le document en cas de modification et répond aux demandes d’information.
- La cession de créances ne change ni le service fait, ni les délais de paiement.
FAQ sur l’affacturage en marché public
La commune peut-elle refuser la cession de créances ?
Non. La cession ou le nantissement est un droit du titulaire prévu par le Code de la commande publique. La commune doit délivrer le document demandé.
Qui paie les frais d’affacturage ?
L’entreprise, qui rémunère l’organisme d’affacturage. La commune paie le montant dû au titre du marché, sans frais supplémentaires.
Que se passe-t-il si la commune paie l’entreprise par erreur après la notification ?
Le paiement n’est pas libératoire à l’égard du cessionnaire : la commune risque de devoir payer une seconde fois et de devoir récupérer la somme auprès de l’entreprise.
Faut-il une délibération pour délivrer un certificat de cessibilité ?
Non. C’est un acte de gestion du marché, signé par la personne habilitée, en général le maire ou son délégataire.
La cession concerne-t-elle les avances ?
La cession porte sur les créances du titulaire au titre du marché. Le certificat récapitule les conditions de paiement, et le cessionnaire peut demander un état des avances et acomptes versés.
Le titulaire peut-il changer d’organisme d’affacturage ?
Oui, mais il doit alors récupérer l’exemplaire unique ou le certificat auprès du premier cessionnaire, ou obtenir sa mainlevée, avant de céder à nouveau sa créance. La commune ne délivre pas de second document sans s’assurer que le premier n’est plus utilisé.
Sources
- Cession et nantissement de créances, articles L2191-8 et suivants (code-commande-publique.com)
- Exemplaire unique et certificat de cessibilité, article R2191-46 (marche-public.fr)
- Formulaire NOTI6, certificat de cessibilité (marche-public.fr)
- La cession de créances, fiche technique (direction des affaires juridiques)
Article à jour au 13 novembre 2026.
Avances, acomptes, cessions de créances : MarchéPilote aide les communes à suivre l’exécution financière de leurs marchés. Découvrez MarchéPilote.
Comments are closed